KPI Experts : quelle société, quel rapport et quels indicateurs suivre ?
La recherche « KPI Experts » peut désigner une société référencée sur Charika.ma ou un besoin d’expertise en indicateurs clés de performance. Pour évaluer l’entreprise, il faut vérifier son identité et ses informations financières. Pour piloter une PME ou un cabinet comptable, l’enjeu est différent : sélectionner des mesures qui débouchent sur des décisions concrètes.
Identifier KPI Experts avant d’analyser ses comptes
Une fiche intitulée KPI Experts figure sur Charika.ma sous l’identifiant de fiche 866707. Ce numéro de référencement ne doit pas être confondu avec un identifiant légal. Le nom seul ne permet pas non plus de déduire l’activité exacte, l’adresse, la forme juridique ou les compétences de la société.
Calculer vos indicateurs clés de performance
Saisissez vos données dans les modules ci-dessous. Chaque indicateur se calcule indépendamment ; les montants doivent être exprimés dans la même unité.
Taux de marge brute
Formule : (chiffre d’affaires − coûts directs) ÷ chiffre d’affaires × 100
Résultat : saisissez les deux valeurs.
Rentabilité nette
Formule : résultat net ÷ chiffre d’affaires × 100
Résultat : saisissez les deux valeurs.
Chiffre d’affaires moyen par client
Formule : chiffre d’affaires ÷ nombre de clients
Résultat : saisissez les deux valeurs.
Délai moyen de paiement client
Formule : encours client ÷ chiffre d’affaires annuel × 365
Résultat : saisissez les deux valeurs.
Concentration du portefeuille
Formule : chiffre d’affaires des dix premiers clients ÷ chiffre d’affaires total × 100
Résultat : saisissez les deux valeurs.
Les repères sectoriels mentionnés dans l’article ne constituent pas des verdicts. Ces indicateurs sont des calculs fondés sur les données saisies ; ils ne fournissent aucune recommandation automatique ni évaluation du niveau de risque.
Avant une commande, un partenariat ou une analyse de risque, rapprochez la dénomination recherchée des identifiants légaux et des représentants légaux indiqués sur la fiche. Vérifiez également les dates : un bilan ancien renseigne sur une situation passée, pas nécessairement sur la trésorerie actuelle.
Les informations proposées dans les rapports couvrent, selon la formule, la fiche synthétique, l’effectif estimé, les bilans, l’évolution du chiffre d’affaires et des indicateurs de performance. Des analyses plus poussées peuvent porter sur les ratios, l’historique, les concentrations ou parts de marché et le diagnostic financier. Une donnée estimée doit rester distinguée d’une donnée comptable publiée.
Enfin, un score de défaillance mesure un risque selon une méthode donnée ; il ne prédit pas avec certitude une cessation de paiement. Sa date, son échelle et sa méthodologie sont indispensables pour l’interpréter.
Express, Gold, Platinium ou Ultimate : choisir selon la décision
Les quatre niveaux de rapports répondent à des besoins de profondeur différents. Le tableau ci-dessous reprend les éléments identifiés ; les tarifs et le détail des prestations doivent être vérifiés au moment de l’achat.
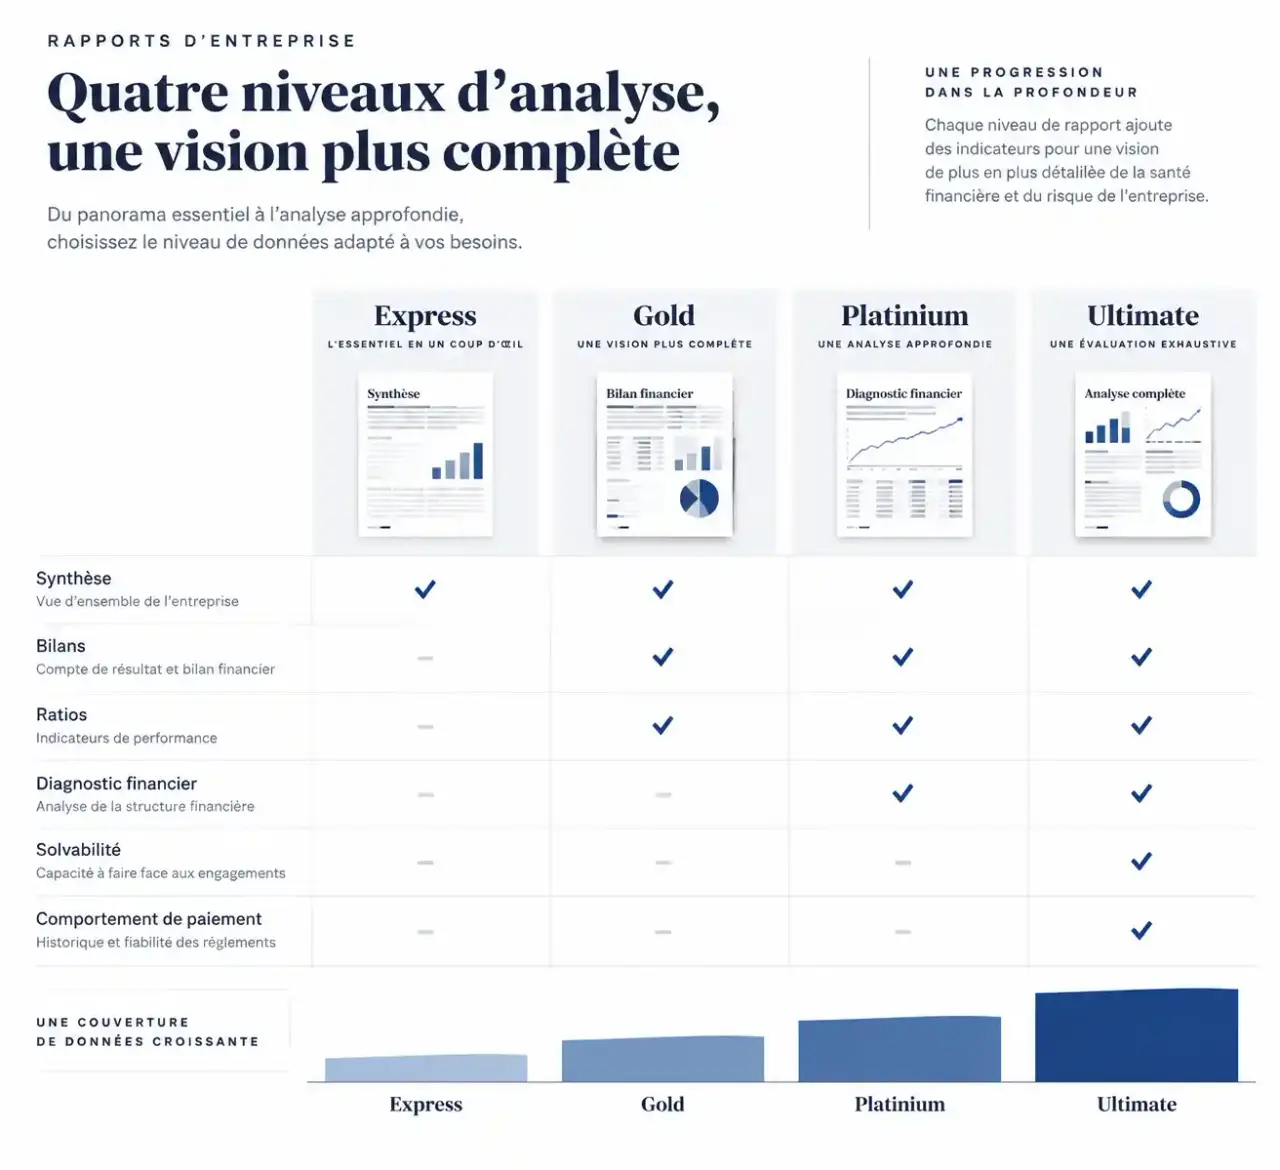
| Rapport | Prix identifié | Bilans disponibles | Point à examiner avant commande |
|---|---|---|---|
| Express | 119 DH TTC | 1 dernier bilan | Contenu de la synthèse et ancienneté du bilan |
| Gold | À vérifier | 3 derniers bilans | Indicateurs inclus pour comparer les exercices |
| Platinium | 599 DH TTC | 3 derniers bilans | Périmètre des ratios, de l’historique et du diagnostic |
| Ultimate | À vérifier | 3 derniers bilans | Comportement de paiement, solvabilité et limite de crédit |
Pour une première vérification, une synthèse peut suffire si elle contient les informations recherchées. Pour apprécier une trajectoire, plusieurs exercices sont plus utiles qu’un bilan isolé : ils permettent de confronter croissance, résultat et endettement.
Si vous envisagez d’accorder un délai de paiement, intéressez-vous surtout à la solvabilité, au comportement de paiement et à la limite de crédit proposée. Cette dernière constitue une recommandation d’exposition, pas une garantie de remboursement. Vérifiez aussi la présence éventuelle d’un seuil de rentabilité et son mode de calcul.
Avant de payer, consultez un exemple lorsqu’il est proposé et contrôlez le format, le délai de livraison et la disponibilité effective des comptes. Le bon rapport est celui qui éclaire votre décision, pas nécessairement le plus détaillé.
Pour piloter une PME, relier chaque KPI à une action
Un KPI, pour Key Performance Indicator, est un indicateur clé de performance associé à un objectif. Le chiffre d’affaires décrit l’activité ; il devient un outil de pilotage lorsqu’on le compare à une cible, à une période équivalente et aux ressources mobilisées.
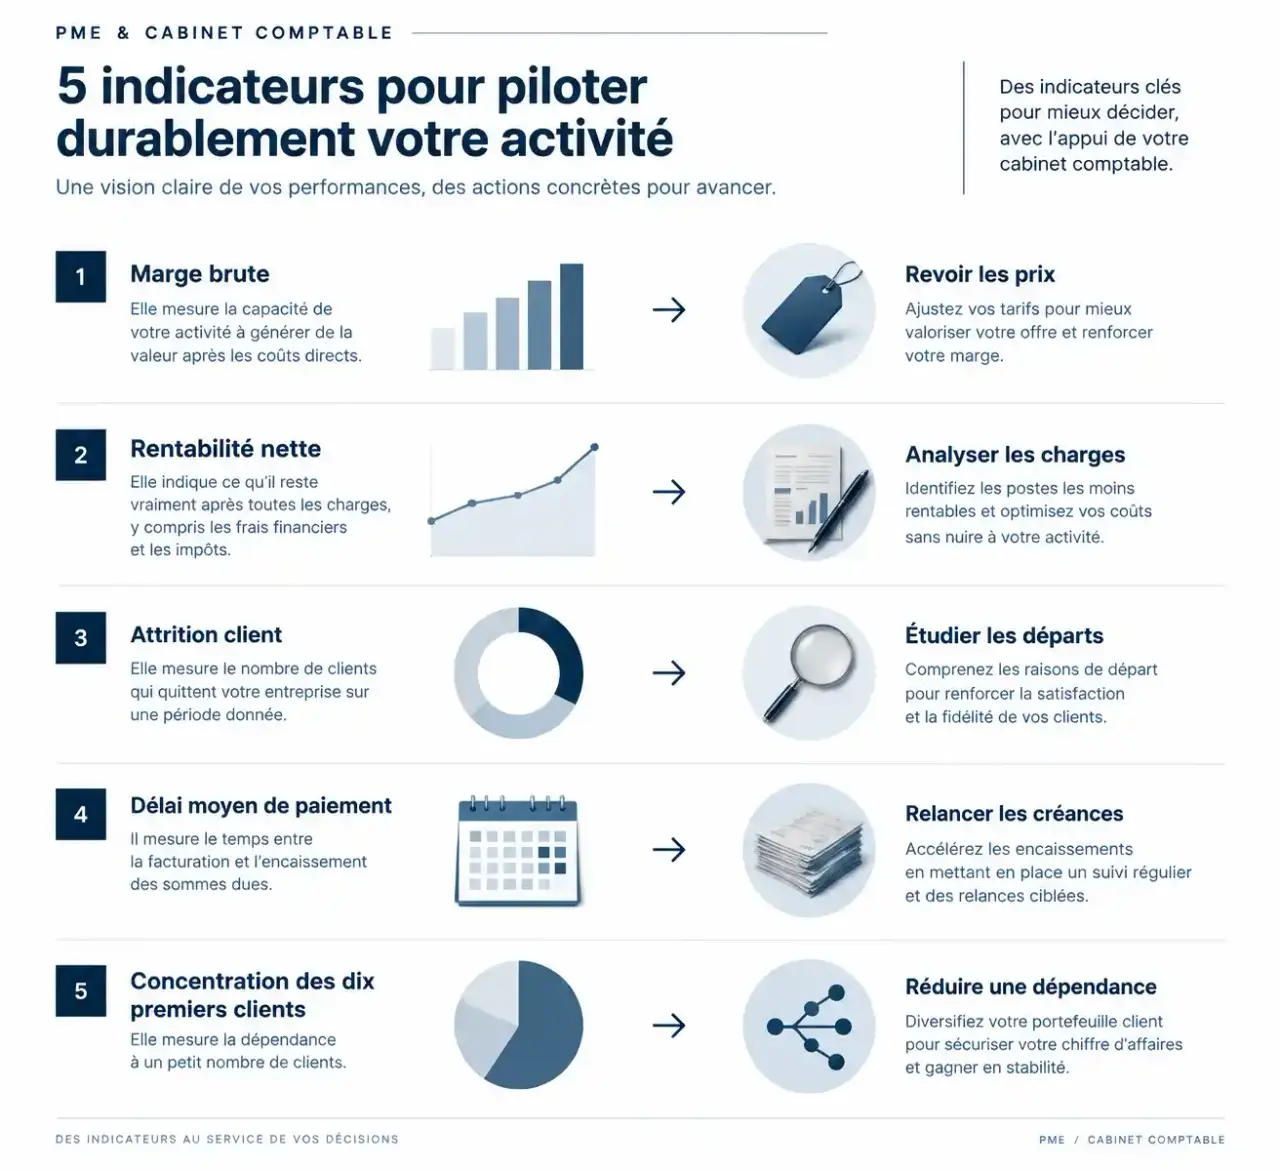
La méthode SMART aide à préciser cet objectif : spécifique, mesurable, atteignable, réaliste et temporel. Par exemple, réduire les retards de règlement sur le prochain trimestre est plus exploitable que « mieux gérer les clients ».
| Dimension | Calcul utile | Décision possible |
|---|---|---|
| Financière | Taux de marge brute = (CA − coûts directs) / CA × 100 | Revoir les prix ou les coûts de production |
| Rentabilité | Rentabilité nette = résultat net / CA × 100 | Examiner les charges et l’organisation |
| Clients | Taux d’attrition = clients perdus / clients présents au début de période × 100 | Analyser les motifs de départ |
| Opérations | Taux de livraison à l’heure = livraisons ponctuelles / livraisons totales × 100 | Corriger un goulot d’étranglement |
| Marketing | Coût d’acquisition = dépenses d’acquisition / nouveaux clients attribuables | Réallouer le budget commercial |
Définissez les coûts directs et les règles d’attribution avant tout calcul. Sans périmètre stable, une amélioration apparente peut simplement provenir d’un changement de méthode.
Pensez votre tableau de bord comme une colonne porteuse : chaque indicateur doit soutenir une décision identifiable. Ajoutez à chaque ligne un responsable, une fréquence de lecture et une action prévue en cas d’écart. Si personne ne peut expliquer ce qui changerait lorsque le chiffre augmente ou baisse, l’indicateur relève probablement du reporting décoratif plutôt que du pilotage.
Dans un cabinet comptable, surveiller marge, encaissement et dépendance
Un cabinet d’expertise comptable doit rapprocher la croissance du portefeuille de la rentabilité réelle des dossiers. Comparez le CA en N et N-1, puis distinguez revenus récurrents, missions exceptionnelles et lignes de services. Le CA moyen par client se calcule en divisant le CA du périmètre par le nombre de clients correspondants.
Lire les seuils comme des repères, pas des verdicts
Pour le CA moyen par client, un niveau supérieur à 4 000 à 6 000 € peut constituer un repère favorable ; un montant inférieur à 2 000 € invite à examiner le temps consommé. Une marge brute à partir de 60 % est un repère positif, contre une alerte sous 50 %. Une rentabilité nette de 15 à 25 % dépend de la structure et de la taille ; sous 10 %, une analyse approfondie s’impose. Ces repères ne remplacent pas une comparaison entre cabinets comparables.
Relier portefeuille et trésorerie
Le délai moyen de paiement peut être estimé par encours client / CA annuel × 365 jours, avec des montants cohérents, notamment sur la TVA. Un délai inférieur ou égal à 30 jours constitue un repère favorable ; au-delà de 45 jours, surveillez les tensions de trésorerie et les factures échues.
Calculez aussi la part des dix premiers clients dans le CA : 20 à 30 % peut servir de repère d’équilibre, tandis qu’un niveau supérieur à 40 % signale une forte dépendance. Les missions exceptionnelles représentant 15 à 20 % ou plus peuvent traduire une diversification ; sous 10 %, leur potentiel mérite examen, sans présumer de leur marge.
Enfin, une part SCI/LMNP supérieure à 20 à 25 % justifie de recalculer le panier moyen et la rentabilité hors de ces dossiers : la moyenne globale peut masquer des économies très différentes.
Installer un suivi fiable plutôt qu’accumuler les chiffres
Commencez avec les indicateurs nécessaires à vos priorités. Pour chacun, documentez la formule, l’origine des données, le périmètre, la cible et le responsable. Comparez des périodes équivalentes pour ne pas confondre saisonnalité et dégradation.
Un tableur peut suffire au départ. Un outil de Business Intelligence devient utile pour centraliser plusieurs logiciels, automatiser les actualisations et visualiser les tendances. Il ne corrige toutefois ni une saisie incomplète ni une définition ambiguë.
À chaque revue, terminez par une action vérifiable : relancer les créances échues, revaloriser une mission déficitaire ou réduire une dépendance client. Un rapport d’entreprise éclaire une relation commerciale ; un tableau de bord permet d’agir dans la durée. Leur valeur tient à la qualité des décisions qu’ils rendent possibles.