Une plateforme de gestion de patrimoine clarifie vos actifs, vos risques et vos échéances
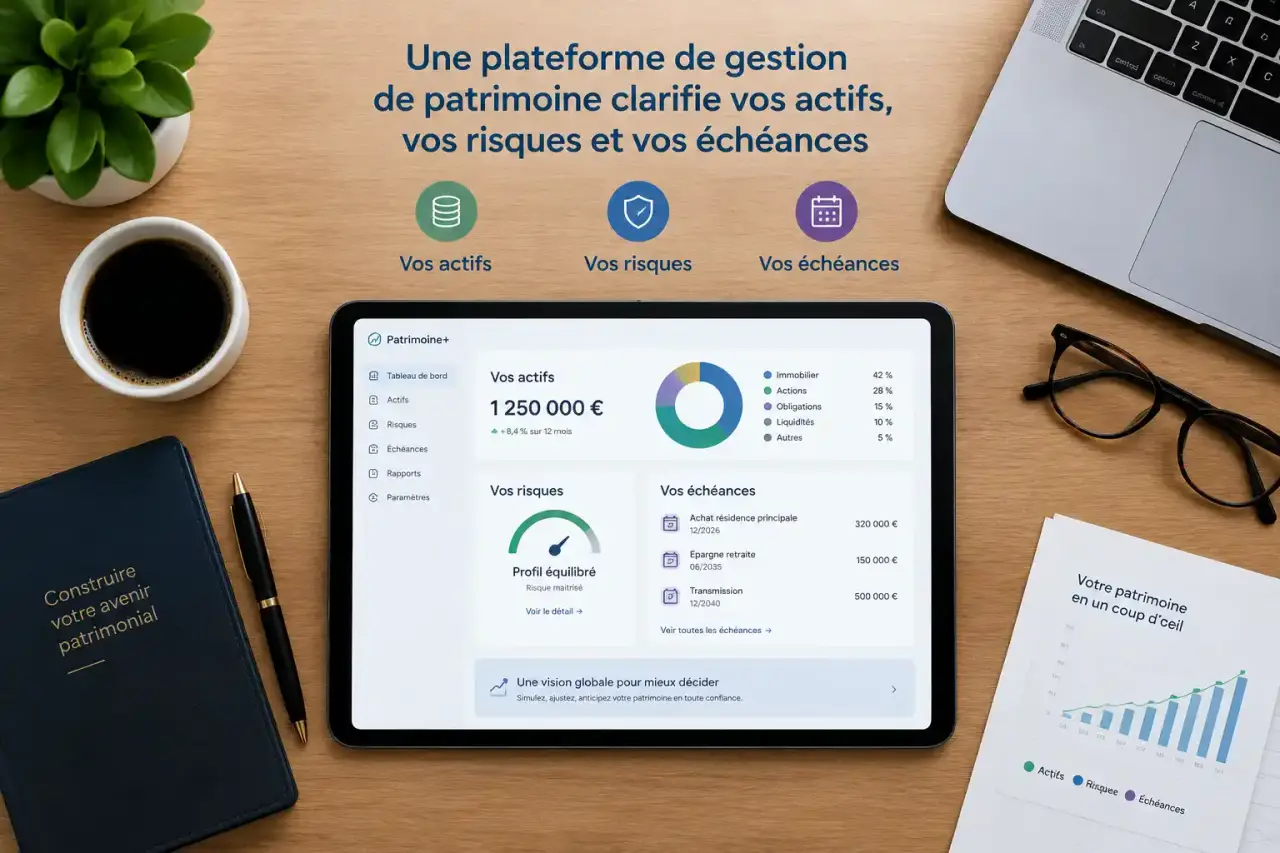
Lorsque les comptes, placements, crédits, biens immobiliers et contrats d’assurance sont répartis entre plusieurs établissements, le suivi du patrimoine devient vite imprécis. Une plateforme de gestion de patrimoine centralise ces informations, les rend comparables et transforme une succession de relevés en décisions cohérentes. Son intérêt ne se limite pas à afficher un montant global : elle doit aussi montrer la répartition des actifs, les risques, la liquidité et les échéances à venir.
À quoi sert réellement une plateforme de gestion de patrimoine ?
Le premier rôle d’un tel outil est de fournir une vision consolidée. Au lieu de consulter séparément un compte-titres, une assurance-vie, un portefeuille immobilier, une épargne salariale ou des comptes bancaires, l’utilisateur retrouve une représentation plus lisible de sa situation. Cette vue d’ensemble facilite les arbitrages et limite les décisions prises à partir d’informations partielles.
Quiz : comprendre une plateforme de gestion de patrimoine
Testez votre compréhension des notions essentielles.
Corrections
- Vision consolidée : elle donne une vue globale des éléments du patrimoine.
- Actifs et passifs : leur distinction est essentielle pour comprendre la composition du patrimoine.
- Liquidité : elle décrit la facilité à transformer un élément en disponibilité.
- Date de dernière valorisation : elle indique à quel moment la valeur affichée a été déterminée.
- Critères de sécurité : ils servent à examiner le niveau de sécurité pris en compte.
- Simulations : elles permettent d’explorer différents scénarios.
La plateforme peut s’adresser à un particulier qui détient plusieurs placements, à une famille qui souhaite suivre un patrimoine commun ou à un professionnel de la gestion patrimoniale. Dans tous les cas, elle doit distinguer la valeur des actifs, les dettes, les flux entrants et sortants, ainsi que les enveloppes fiscales utilisées. La qualité de cette distinction conditionne la pertinence du suivi.
Passer du montant total à une lecture utile
Connaître la valeur totale de son patrimoine est utile, mais insuffisant. Deux patrimoines du même montant peuvent présenter des situations très différentes : l’un peut être largement investi dans un bien difficile à revendre, l’autre réparti entre liquidités, obligations, actions et immobilier. Une bonne interface met en évidence la composition réelle du portefeuille, sa concentration sur un secteur ou un support, ainsi que la part disponible à court terme.
Cette lecture permet de répondre à des questions concrètes : quelle part est immédiatement mobilisable ? Quelle exposition dépend d’un seul marché ? Quels placements arrivent à échéance ? Quels revenus récurrents sont générés ? L’outil devient alors un support de suivi, et non un simple agrégateur de chiffres.
Les données à centraliser pour obtenir une vision fiable
La qualité des décisions dépend directement des informations enregistrées. Une plateforme pertinente doit pouvoir accueillir les actifs financiers, immobiliers et professionnels, mais aussi les passifs. Omettre un crédit immobilier, un prêt personnel ou une garantie donne une image flatteuse, mais fausse, de la situation nette.
Les consignes de la CNIL pour sécuriser les bases de données | Découvrez les bonnes pratiques officielles de la CNIL pour renforcer la sécurité des données personnelles et protéger les grandes bases de données.
| Élément suivi | Informations utiles | Intérêt pour la décision |
|---|---|---|
| Comptes et épargne | Solde, disponibilité, rémunération, date d’échéance | Mesurer la réserve de liquidités |
| Placements financiers | Support, valorisation, répartition, performance, risque | Repérer les déséquilibres et doublons |
| Immobilier | Valeur estimée, loyers, charges, financement | Évaluer le rendement et le poids de l’endettement |
| Dettes et engagements | Capital restant dû, mensualité, taux, durée | Calculer le patrimoine net et la capacité de financement |
| Fiscalité et transmission | Enveloppe de détention, bénéficiaires, échéances | Préparer les arbitrages et la succession |
La mise à jour est aussi importante que la consolidation
Une vision patrimoniale perd rapidement de sa valeur si les données restent figées. Les marchés évoluent, les crédits s’amortissent, les loyers sont perçus et les dépenses exceptionnelles modifient la trésorerie. Selon les fonctionnalités proposées, la mise à jour peut être automatique pour certains comptes ou réalisée manuellement pour les actifs moins liquides, comme l’immobilier ou les participations dans une entreprise.
Il faut vérifier la date de dernière valorisation de chaque ligne. Une estimation immobilière ancienne ne doit pas être interprétée avec la même précision qu’un solde bancaire récent. Cette distinction évite de bâtir une stratégie sur des chiffres qui n’ont pas tous le même niveau de fiabilité.
Les fonctions qui font la différence au quotidien
Une plateforme efficace ne se juge pas uniquement à son apparence. Les fonctions les plus utiles sont celles qui permettent d’agir : analyser une allocation, anticiper un besoin de trésorerie, comparer des scénarios ou préparer un rendez-vous avec un conseiller.
- La consolidation multi-actifs rassemble les différentes catégories de patrimoine dans une présentation homogène.
- Les tableaux de répartition montrent le poids de chaque classe d’actifs, secteur, devise ou enveloppe fiscale.
- Le suivi des flux distingue les revenus, les intérêts, les loyers, les mensualités de crédit et les dépenses importantes.
- Les alertes d’échéance signalent un contrat à revoir, un prêt arrivant à terme ou une disponibilité à anticiper.
- Les simulations permettent de mesurer l’effet d’un investissement, d’une vente, d’une donation ou d’un changement de rythme d’épargne.
- Les exports et reportings facilitent le dialogue avec un conjoint, un notaire, un expert-comptable ou un conseiller patrimonial.
Ne pas confondre performance et pertinence
Un rendement affiché ne suffit pas à juger un placement. Il doit être rapproché du niveau de risque, de l’horizon de détention, de la fiscalité, des frais et du besoin de liquidité. Une plateforme utile permet de comparer ces critères au lieu de classer mécaniquement les actifs du plus performant au moins performant.
Par exemple, un investissement peu liquide peut avoir sa place dans une stratégie de long terme, mais devenir inadapté si un apport immobilier ou un projet de transmission approche. Le bon choix dépend moins d’un classement général que de sa cohérence avec les objectifs personnels.
Sécurité, confidentialité et contrôle : les critères à examiner avant de choisir
Une plateforme de gestion de patrimoine concentre des données sensibles : montants détenus, coordonnées de comptes, situation familiale, crédits, bénéficiaires et projets. La sécurité des données ne doit donc pas être traitée comme un détail technique. Avant d’adopter un outil, il faut comprendre quelles informations sont demandées, comment elles sont protégées et qui peut y accéder.
Les points de vigilance essentiels
Vérifiez notamment l’existence d’une authentification renforcée, la possibilité de gérer les droits d’accès, la traçabilité des connexions et la procédure de suppression ou d’export des données. Si un conseiller, un membre de la famille ou un professionnel intervient dans le suivi, chacun doit disposer d’un accès adapté à son rôle. Un partage global, sans distinction entre consultation et modification, augmente inutilement le risque d’erreur.
Demandez aussi si la plateforme se connecte directement aux établissements financiers ou si les données sont saisies par l’utilisateur. L’automatisation améliore le confort, mais elle suppose de comprendre le périmètre des connexions et les autorisations accordées. Le mode de mise à jour doit rester lisible pour que l’utilisateur sache quelles informations sont récentes et lesquelles doivent être vérifiées.
Le patrimoine peut agir comme un masque : un montant global rassurant peut dissimuler une dépendance excessive à un seul bien, à une entreprise familiale ou à des revenus qui ne sont pas pérennes. Il est donc utile de consulter la situation sous plusieurs angles, valeur nette, liquidité, revenus futurs, échéances et répartition par détenteur. En dépassant le simple total affiché, on repère plus facilement ce qui mérite d’être sécurisé avant de chercher à améliorer la performance.
Intégrer l’outil dans une routine de décision patrimoniale
La technologie n’élimine pas la réflexion, elle la structure. Pour qu’une plateforme reste utile, il est préférable de définir une routine simple : mettre à jour les éléments non connectés, contrôler les alertes, vérifier les écarts importants et relier chaque mouvement à un objectif. Une consultation mensuelle peut suffire pour le suivi courant, tandis qu’un bilan plus approfondi devient pertinent avant une acquisition, un changement professionnel, une cession ou une décision de transmission.
Commencez par formaliser quelques priorités : constituer une réserve de précaution, financer un projet, développer des revenus complémentaires, réduire l’endettement ou organiser la transmission. Ces objectifs donnent un sens aux indicateurs affichés. Sans eux, même un tableau de bord complet risque de produire beaucoup de données, mais peu de décisions utiles.
Enfin, une plateforme doit compléter l’expertise humaine lorsque la situation devient complexe. Les aspects juridiques, fiscaux, successoraux ou liés à la détention professionnelle nécessitent souvent une analyse individualisée. L’outil prépare alors un échange plus précis : les actifs sont recensés, les documents sont organisés et les arbitrages peuvent être examinés à partir d’une vision claire.